
표준재무상태표(소득세법, 서식)
- 관리자
- 2026-09-15
- 조회 : 21
- 댓글 : 0
 [별지 제40호의6서식] 표준재무상태표(소득세법 시행규칙).pdf[56.28KB] DATE : 2026-09-15 22:21:36
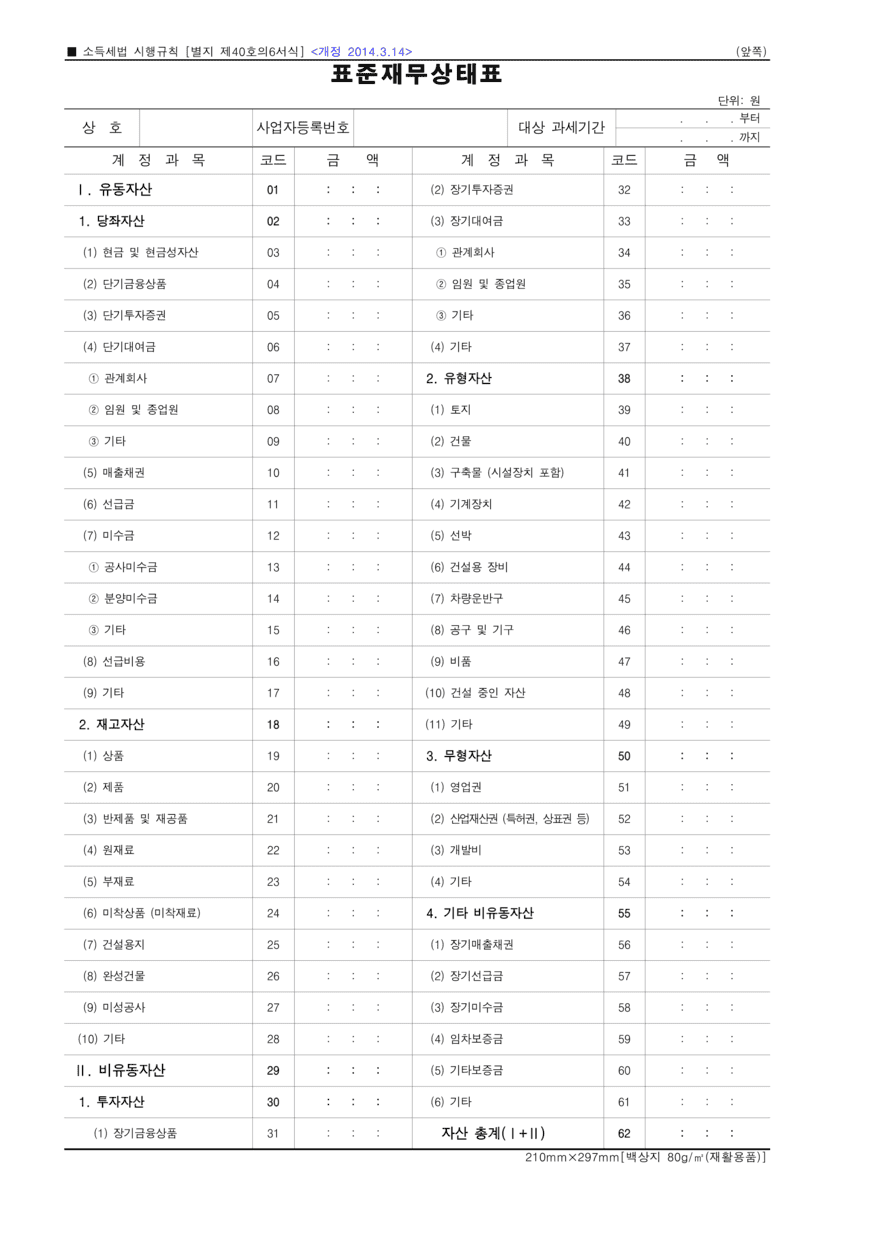
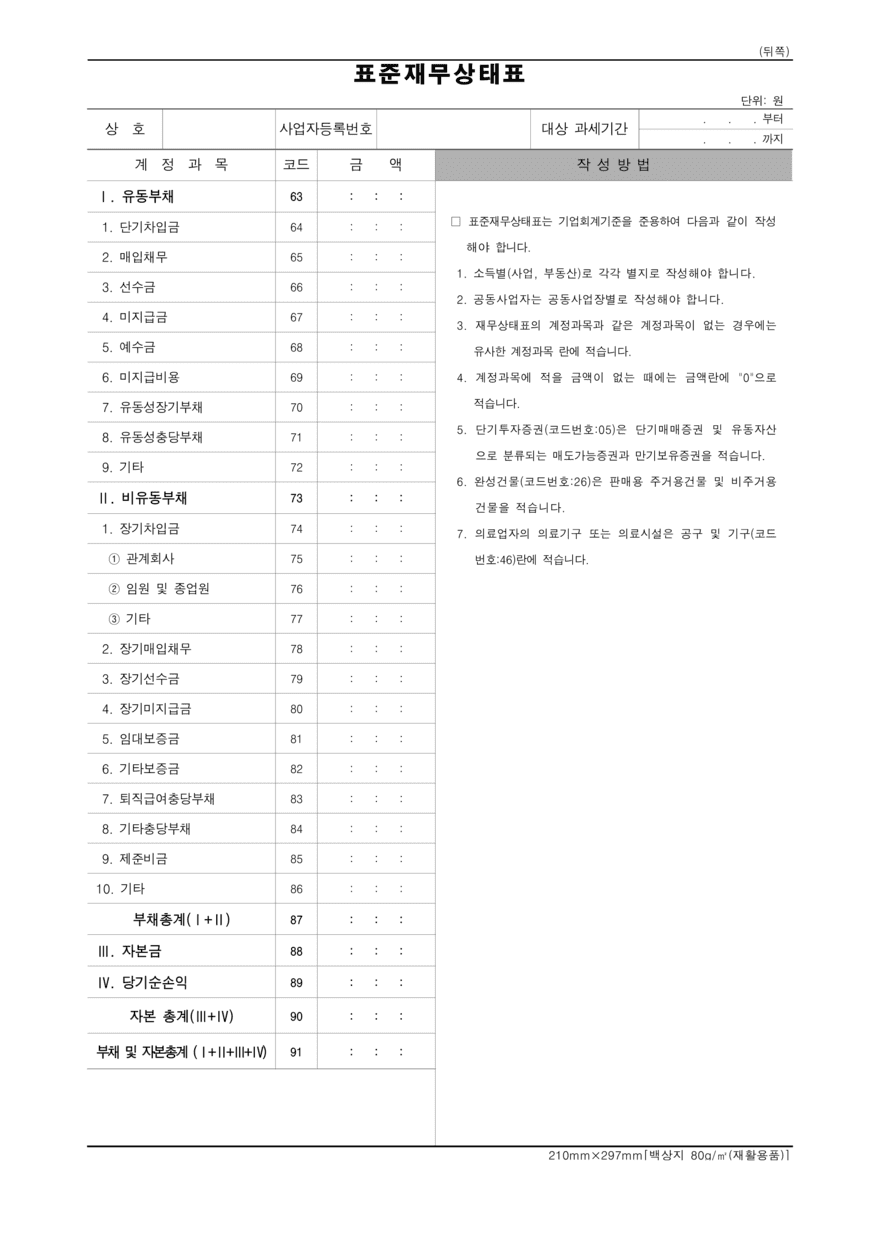
표준재무상태표(소득세법)
표준재무상태표는 부동산 매매사업자(법인 또는 복식부기의무자인 개인사업자)가
특정 시점(보통 회계연도 말일인 12월 31일) 현재 보유하고 있는
자산, 부채, 자본의 모든 재산 상태를 한눈에 보여주는 공식 재무제표이다.
1. 왜 작성하고 제출하는가?
0. 세무 신고의 필수 서류
매년 3월 법인세 신고나 5월 종합소득세 신고(복식부기의무자)를 할 때
관할 세무서에 반드시 제출해야 하는 핵심 장부이다.
0. 재무 건전성 파악
사업체가 가진 재산(자산)이 얼마이고 갚아야 할 빚(부채)은 얼마인지
순수하게 내 자산(자본)은 얼마나 되는지 객관적으로 증명한다.
2. 주요 구성 항목
0. 자산 (Assets)
사업체가 소유한 경제적 가치가 있는 모든 것으로
부동산 매매사업자에게는
판매를 위해 보유 중인 토지·건물(재고자산), 현금 및 예금, 미수금 등이 포함된다.
0. 부채 (Liabilities)
사업체가 갚아야 할 빚으로
부동산을 매입하면서 받은 은행 대출금(차입금), 미지급금 등이 여기에 해당한다.
0. 자본 (Equity)
자산에서 부채를 뺀 순자산으로
초기 자본금과 사업을 통해 누적된 이익잉여금 등으로 구성된다.
3. 부동산 매매사업자에게 가지는 의미
0. 재고자산과 대출 관리
부동산 매매사업자는 일반 기업과 달리 판매용 부동산이
'투자부동산'이 아니라 '재고자산'으로 표시된다.
또한 매매를 위해 거액의 대출을 받는 경우가 많아
부채 비율과 차입금 현황이 재무상태표에 투명하게 드러나므로
세무 검증이나 대출 연장 시 매우 중요한 지표가 된다.
| 번호 | 제목 | 작성자 | 등록일 | 조회수 |
|---|---|---|---|---|
| 1 | [인사노무] 표준근로계약서 (고용노동부, 서식)
|
관리자 | 2026-09-15 | 20 |