
기업업무추진비 조정명세서 (서식)
- 관리자
- 2026-09-17
- 조회 : 14
- 댓글 : 0
 [별지 제55호서식] 기업업무추진비 조정명세서(소득세법 시행규칙).pdf[90.62KB] DATE : 2026-09-17 21:11:42
'기업업무추진비 조정명세서'는 기업이나 사업자가 사업을 운영하면서
지출한 기업업무추진비(구 접대비)의 금액을 계산하고
세법상 정해진 한도액을 초과하는 금액을 손금(경비) 불산입하기 위해
세무 신고 시(법인세 또는 종합소득세) 관할 세무서에 제출하는 서식이다.
1. 주요 개념 및 명칭 변경
0. 명칭 변경
기존에는 '접대비 조정명세서'라는 명칭을 사용했으나
접대비라는 용어가 주는 부정적 인식을 개선하고 업무 관련성을 강조하기 위해
세법 개정을 통해 '기업업무추진비'로 명칭이 변경되었다.
0. 제출 목적
업무와 관련해 지출한 비용 중 세법에서 인정하는 손금산입 한도 내의 금액은 경비로 인정받고
한도를 초과한 금액은
비용에서 제외(손금불산입)하여 법인세나 소득세 과세표준을 정확히 계산하기 위함이다.
2. 명세서에 포함되는 주요 내용
0. 기본 정보
사업자등록번호, 상호, 대표자 성명 등 기본 인적 사항
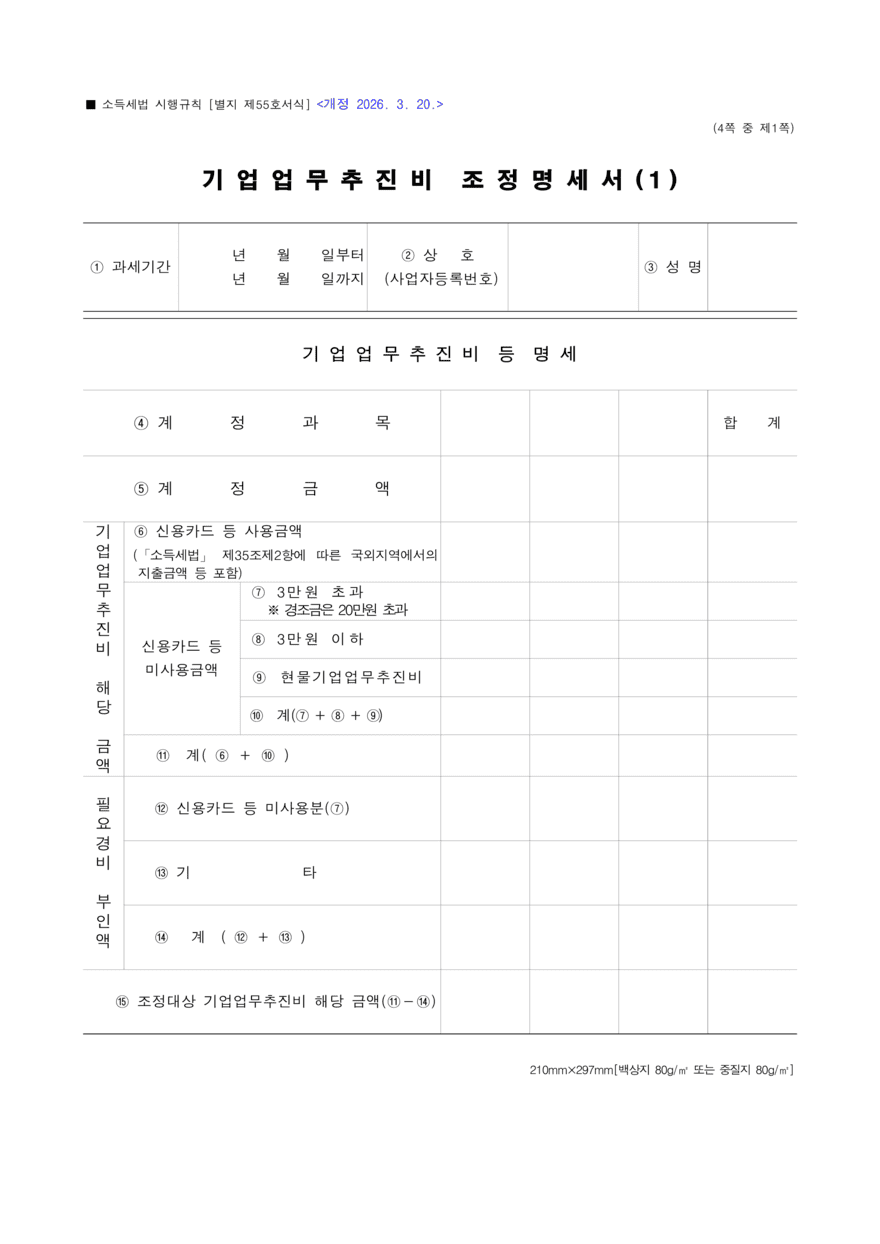
0. 업무추진비 장부상 지출액
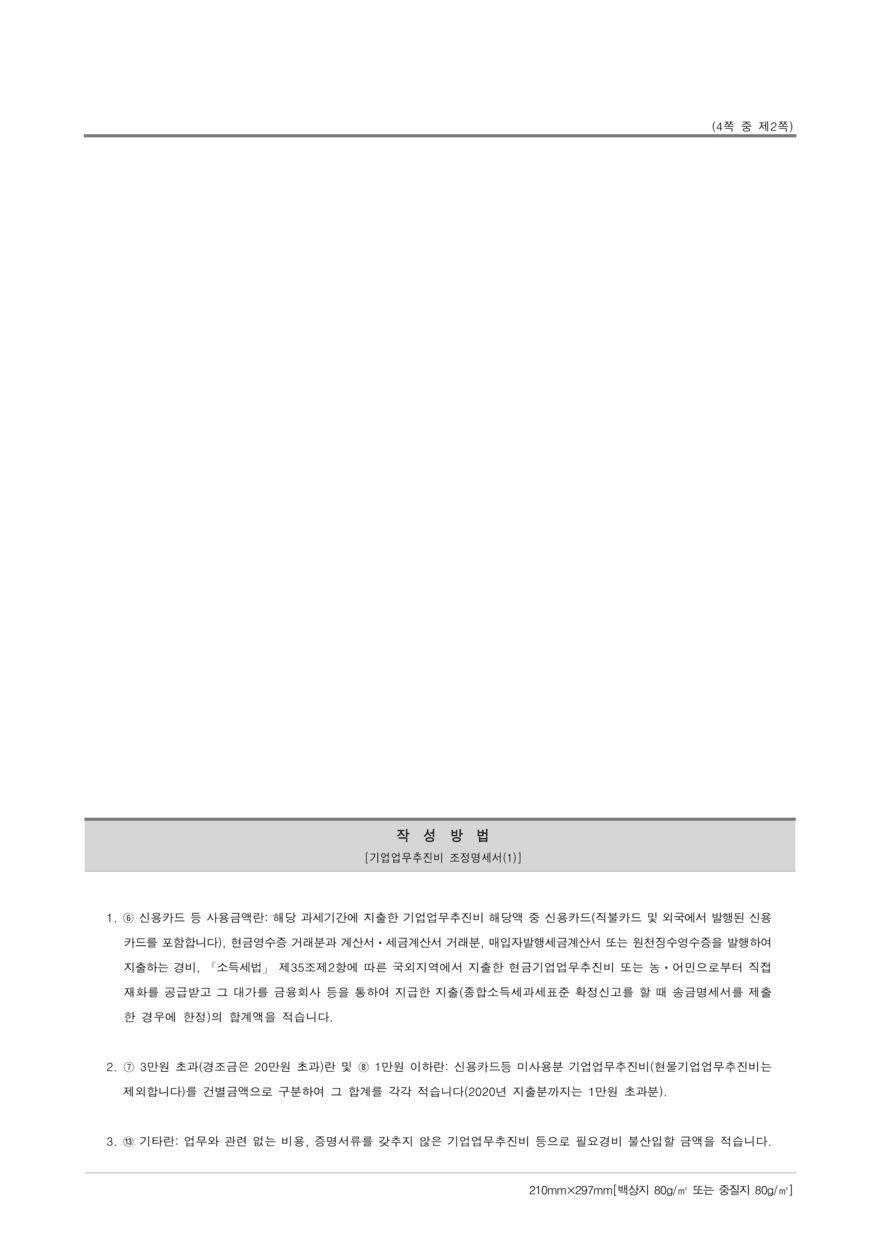
1년 동안 회계장부에 계상된 기업업무추진비 총액 (일반 접대비, 문화 접대비 등 구분)
0. 적격증빙 수취 여부
건당 일정 금액(일반적으로 3만 원 초과, 경조사비는 30만 원 초과)을 지출할 때
적격증빙(신용카드 매출전표, 현금영수증, 세금계산서 등)을 제대로 갖추었는지 여부
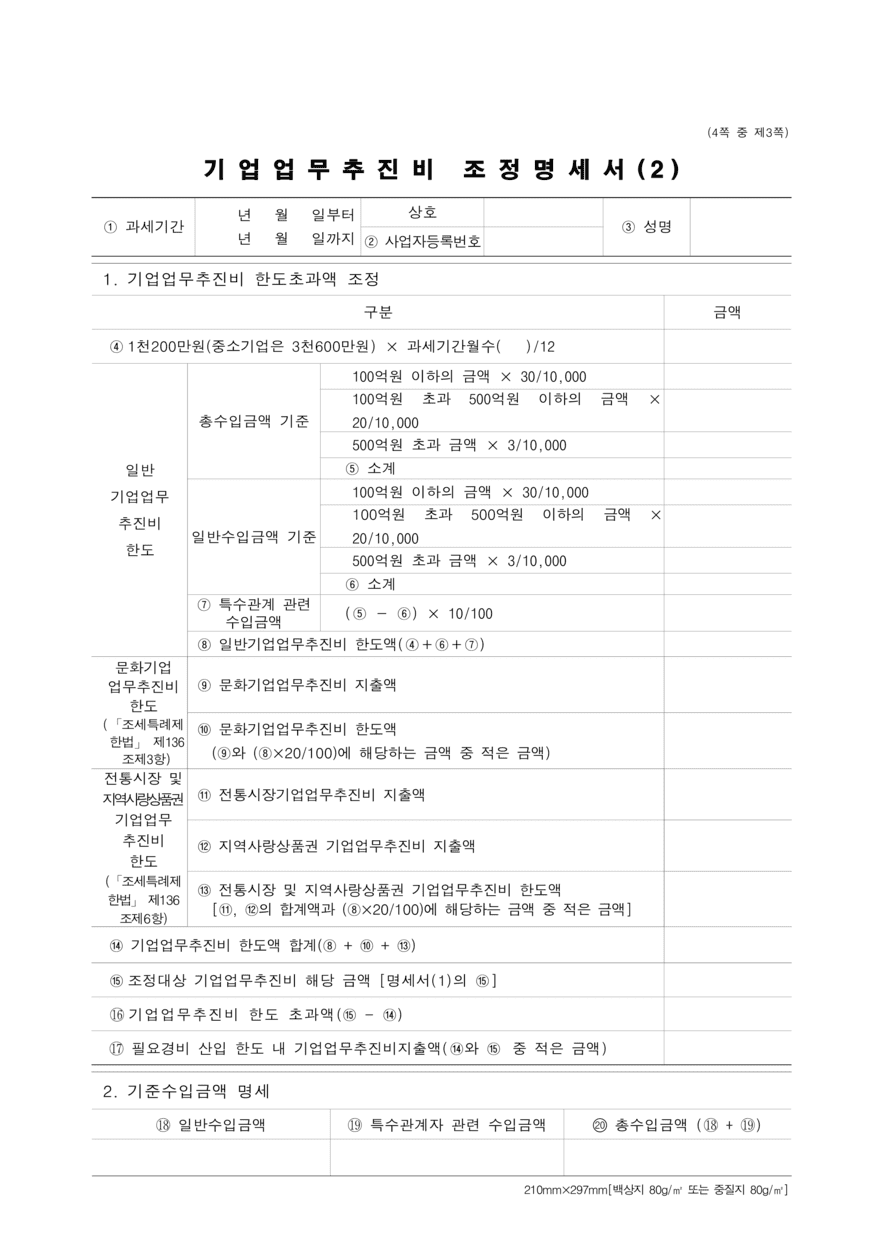
0. 한도액 계산 내역
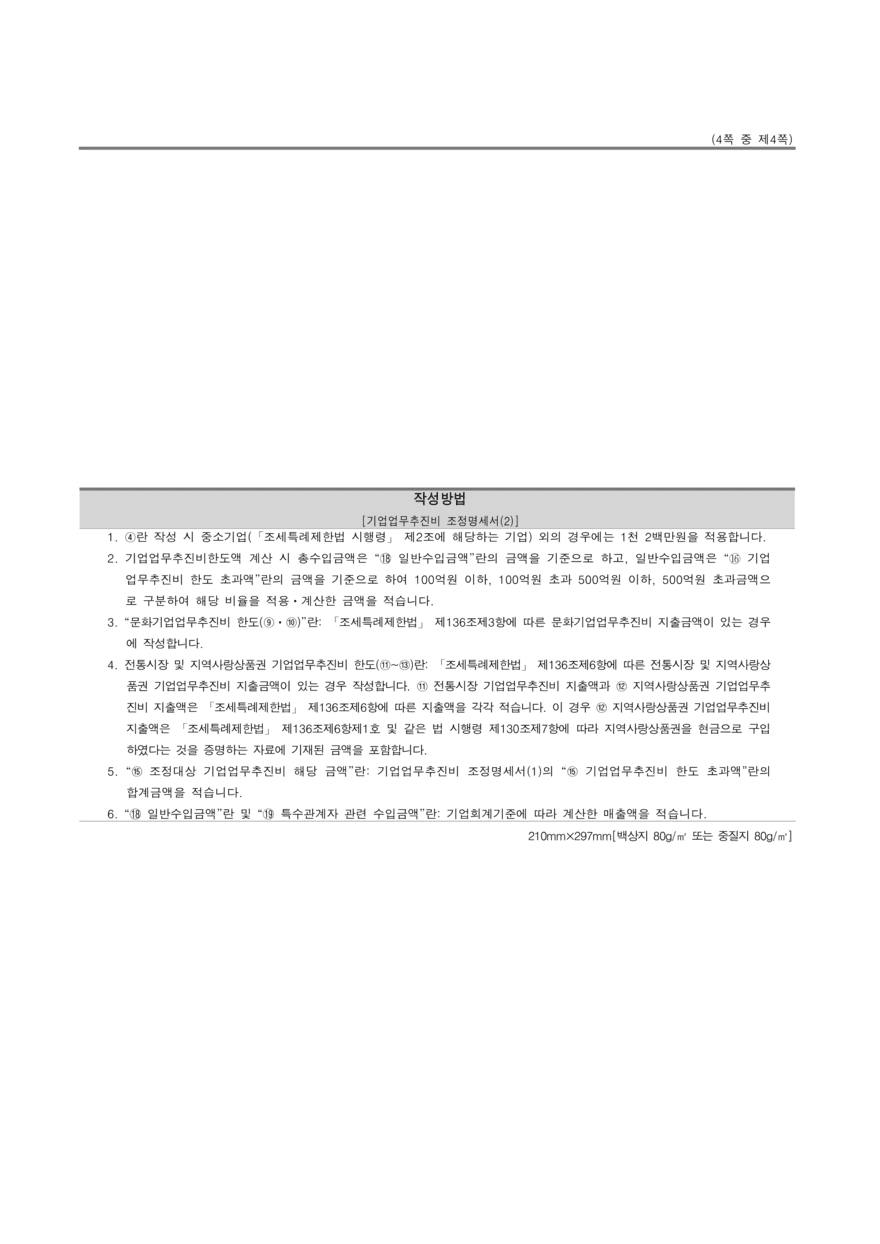
수입금액(매출액) 등을 기준으로 세법상 정해진 기본 한도와 수입금액 연동 한도를 합산하여
해당 기업의 손금 인정 한도액 산출
0. 조정 금액 (손금불산입액)
장부상 지출액에서 한도액을 초과한 금액 및 증빙 불비 금액 등을 차감하여
최종적으로 경비로 인정받지 못하는 금액 확정
3. 비용 인정의 기준
0. 적격증빙 수취 필수
법정 지출 증빙을 갖추지 못한 업무추진비는
한도 내에 있더라도 비용으로 인정받지 못하므로
건당 기준 금액을 초과할 때는 반드시 적격증빙을 수취해야 한다.
0. 손금 산입 한도 적용
기업업무추진비는 무제한으로 인정되지 않으며
기본 한도와 해당 사업연도의 수입금액에 일정 비율을 곱한 금액을
합산한 한도까지만 손금으로 인정된다.
0. 문화 접대비 추가 손금 산입 특례
문화예술 행사 관람권, 미술품 구입 등 문화 접대와 관련된 지출이 있는 경우
일반적인 한도 외에 추가로 한도를 인정받을 수 있어 절세에 활용될 수 있다.
| 번호 | 제목 | 작성자 | 등록일 | 조회수 |
|---|---|---|---|---|
| 1 | [인사노무] 표준근로계약서 (고용노동부, 서식)
|
관리자 | 2026-09-15 | 20 |