
업무용승용차 관련 비용 등 명세서 (서식)
- 관리자
- 2026-09-17
- 조회 : 16
- 댓글 : 0
 [별지 제63호서식] 업무용승용차 관련 비용 등 명세서(소득세법 시행규칙).pdf[103.54KB] DATE : 2026-09-17 11:39:03
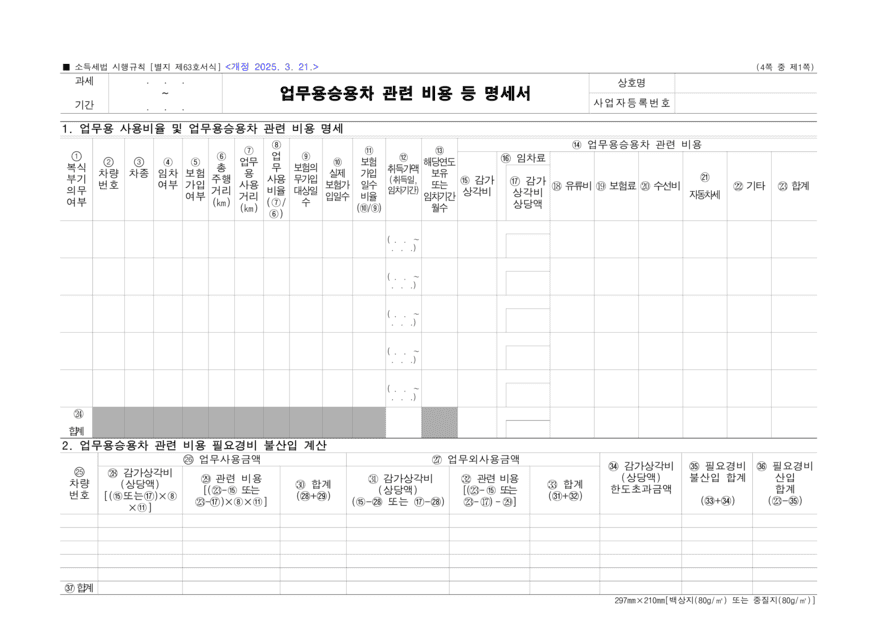
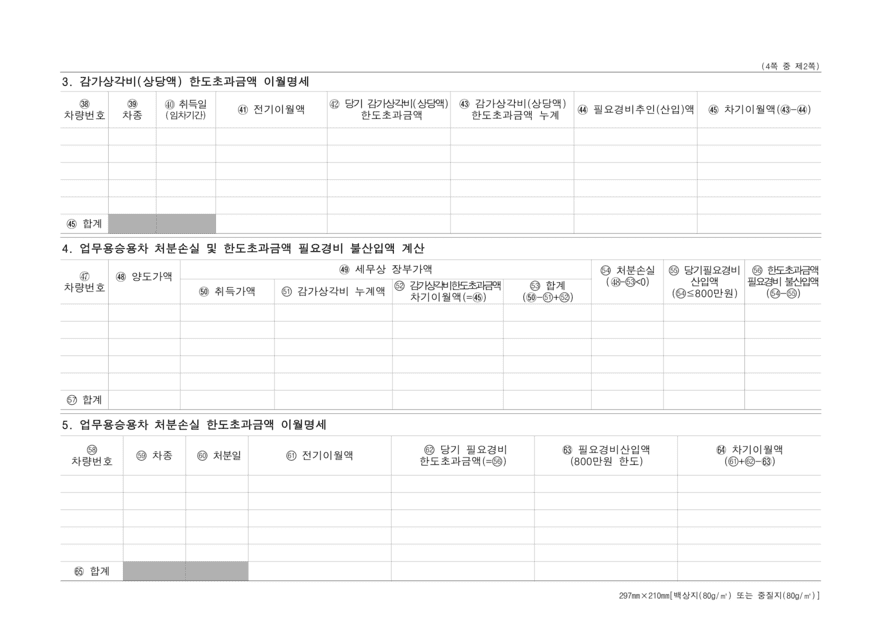
'업무용승용차 관련 비용 등 명세서'는 기업이나 사업자가
업무용으로 사용하는 승용차와 관련된 비용을 투명하게 신고하고,
사적 사용을 방지하기 위해
세무 신고 시(법인세 또는 종합소득세) 관할 세무서에 제출하는 서식이다.
1. 주요 제출 대상
0. 법인사업자
모든 법인사업자 (업무용승용차를 보유하거나 렌트·리스한 경우)
0. 개인사업자
복식부기의무자 중 업무용승용차를 보유·임차하고 관련 비용을 경비로 처리하려는 사업자
2. 대상 차량의 범위
개별소비세 과세 대상 승용자동차 (배기량 1,000cc 이하 경차, 승차정원 9인 이상 승합차, 화물차 등은 제외)
즉, 세단, SUV, 쿠페 등 일반적인 승용차가 해당되며 구입뿐만 아니라 리스나 장기 렌트한 차량도 포함된다.
3. 명세서에 포함되는 주요 내용
차량별로 1년간 지출된 모든 비용을 집계하여 적어야 한다.
0. 기본 정보
차량 번호, 차종, 취득 형태(구매/리스/렌트), 취득일 등
0. 관련 비용 합계
감가상각비 (또는 임차료-리스·렌트료)
유류비, 보험료, 수선비, 자동차세, 통행료 등 차량 유지와 관련해 지출된 모든 비용
0. 업무사용비율
차량 운행 총 거리 중 업무용으로 사용한 거리의 비율을 산정하여 기재한다.
4. 비용 인정의 기준
0. 전용 임직원배상책임보험 가입 필수 (법인)
법인의 경우 해당 차량이 임직원전용보험에 가입되어 있어야 관련 비용을 경비(손금)로 인정받을 수 있다.
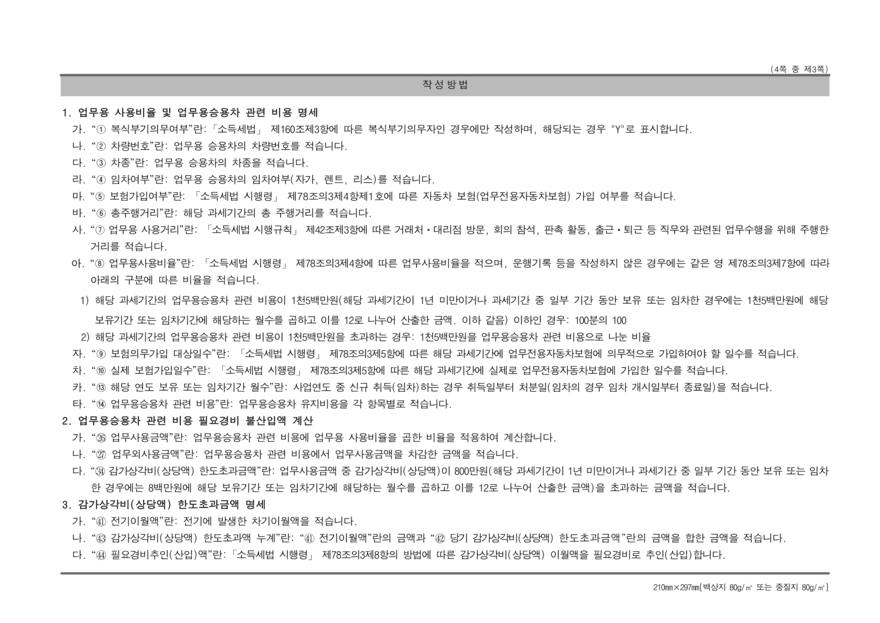
0. 운행기록부 작성 여부에 따른 비용 한도
운행기록부를 작성한 경우
총 지출 비용 중 업무사용비율에 해당하는 금액만큼 비용으로 인정받는다.
운행기록부를 작성하지 않은 경우
별도의 증빙 없이 연간 최대 1,500만 원(감가상각비는 최대 800만 원 한도)까지만 비용으로 인정된다.
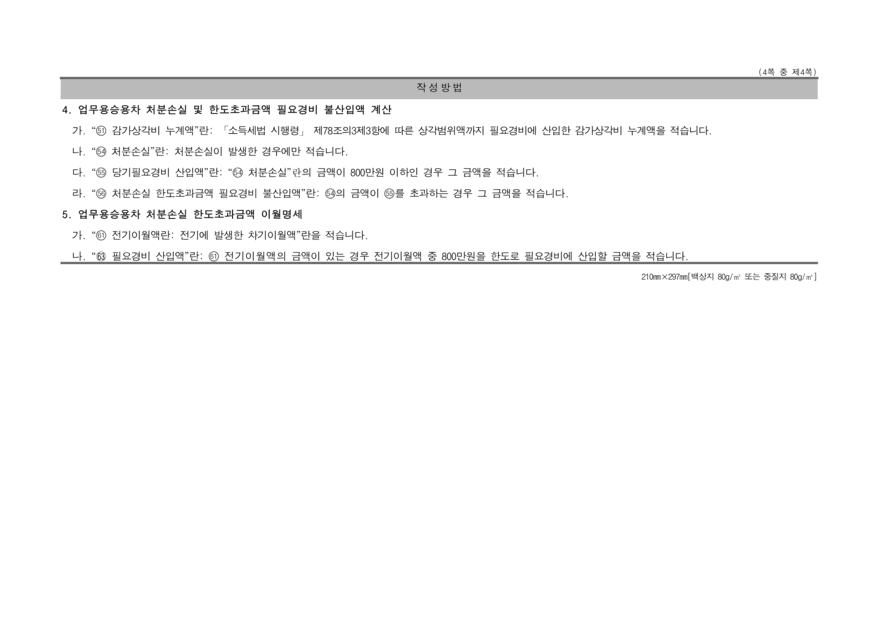
0. 초과 비용의 처리
한도를 초과하거나 업무사용비율에 미달하는 사적 사용 금액은 비용으로 인정받지 못하며(손금불산입), 대표자(또는 소속 직원)의 상여 등으로 처분될 수 있다.
| 번호 | 제목 | 작성자 | 등록일 | 조회수 |
|---|---|---|---|---|
| 11 | [인사노무] ▶ 사업소득 원천징수부 (서식)
|
관리자 | 2026-10-03 | 12 |
| 10 | [인사노무] ▶ 근로소득 원천징수부 (서식)
|
관리자 | 2026-10-03 | 10 |
| 9 | [회계세무] 사업자등록신청서 (개인, 서식)
|
관리자 | 2026-09-24 | 13 |
| 8 | [회계세무] 경비등의 송금명세서 (서식)
|
관리자 | 2026-09-17 | 17 |
| 7 | [회계세무] 기업업무추진비 조정명세서 (서식)
|
관리자 | 2026-09-17 | 15 |
| 6 | [회계세무] 업무용승용차 관련 비용 등 명세서 (서식)
|
관리자 | 2026-09-17 | 17 |
| 5 | [회계세무] 토지등 매매차익 예정신고서 및 납부계산서 (서식)
|
관리자 | 2026-09-16 | 20 |
| 4 | [회계세무] 표준합계잔액시산표(소득세법, 서식)
|
관리자 | 2026-09-15 | 31 |
| 3 | [회계세무] 표준손익계산서(소득세법, 서식)
|
관리자 | 2026-09-15 | 25 |
| 2 | [회계세무] 표준재무상태표(소득세법, 서식)
|
관리자 | 2026-09-15 | 23 |